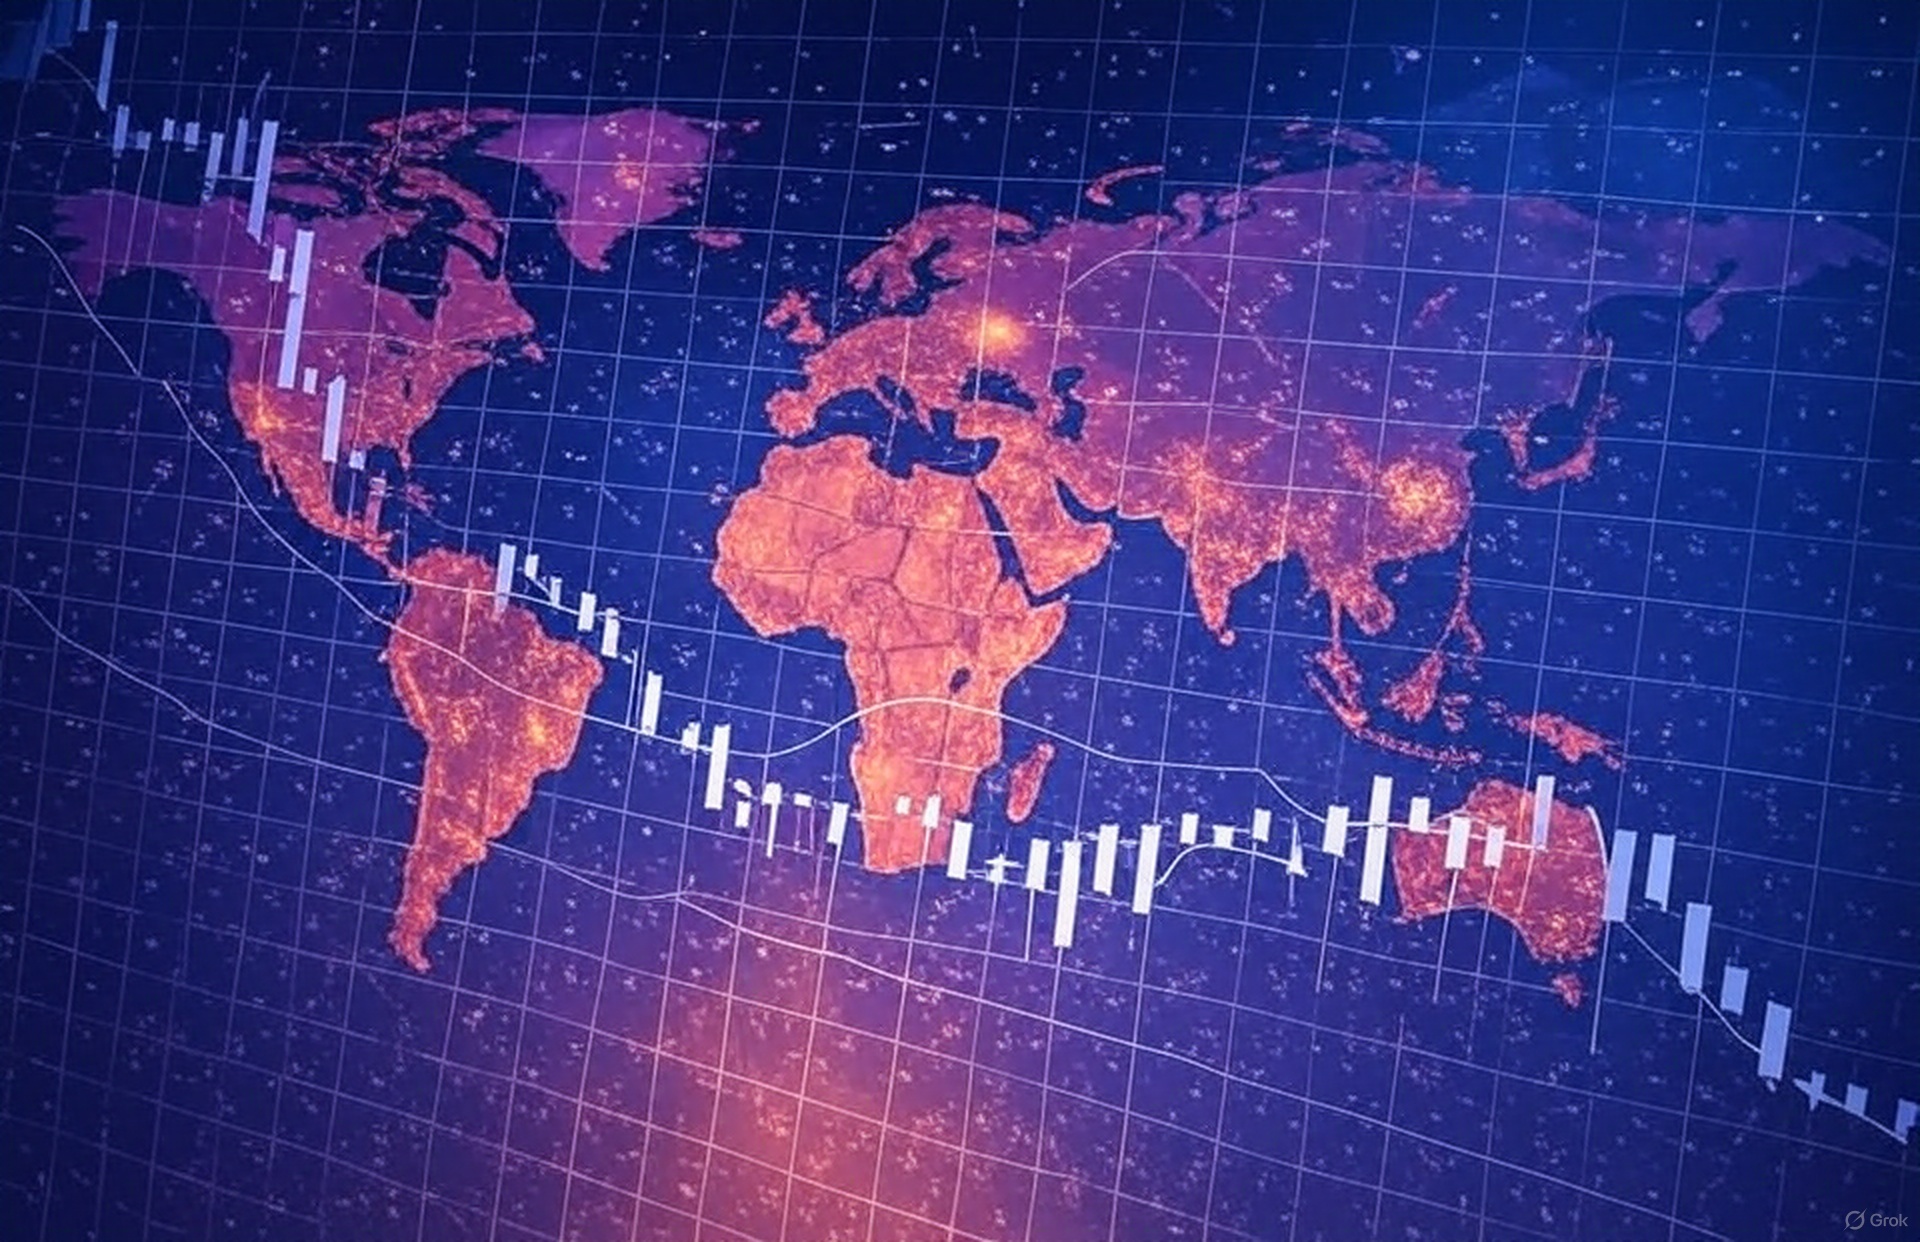
Venerdì il mercato delle criptovalute ha vissuto la più grave ondata di liquidazioni della sua storia recente, con stime tra 18 e oltre 20 miliardi di dollari cancellati in meno di 24 ore, a seguito di un sell-off innescato dai nuovi dazi annunciati dal Presidente Donald Trump verso la Cina e amplificato dal rischio sistemico della leva finanziaria sui perpetual futures. Il contesto è stato quello di una correzione rapida su asset guida come Bitcoin e Ethereum, che hanno accelerato al ribasso quando le chiusure forzate delle posizioni long si sono trasformate in ordini di vendita a mercato, generando pressione addizionale su libri ordini già assottigliati. Le cifre riportate da diversi tracker indicano un numero di trader liquidati nell’ordine del milione, con concentrazione estrema nelle prime ore del movimento, e con stime che potrebbero essere conservative per via dei limiti di reporting su alcuni exchange di primario livello.
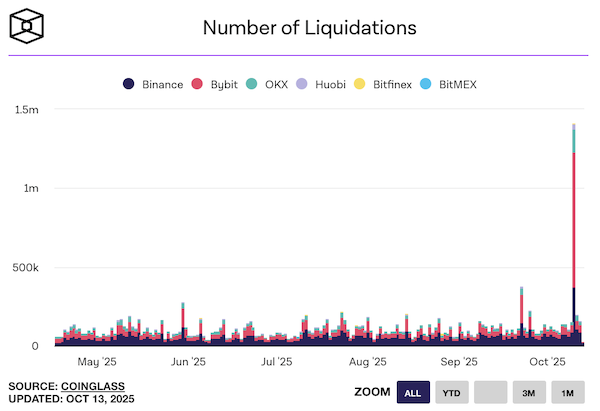
Il legame tra l’evento macro e la dinamica microstrutturale del mercato crypto è stato netto: l’annuncio di dazi addizionali al 100% sulle importazioni cinesi ha spostato il sentiment globale verso il rischio, riflettendosi su Nasdaq e S&P 500 e deflagrando nel comparto digitale come una scarica sui contratti perp ad alta leva. La sequenza è stata la solita, ma con magnitudo inedita: calo iniziale dei prezzi, margini erosi, liquidazioni automatiche, ulteriori vendite a mercato, slippage, nuove soglie di margin call colpite e un ciclo auto-rinforzante che ha scavato il fondo con una velocità che i trader discrezionali semplicemente non possono eguagliare. In questo contesto Bitcoin ha segnato un drawdown intraday a tre cifre di migliaia di dollari rispetto ai massimi settimanali, mentre Ethereum ha ampliato il beta ribassista tipico delle fasi di deleveraging, offrendo al contempo segnali chiave sulla profondità di mercato residua.
Un elemento che ha sorpreso gli addetti ai lavori è stata l’asimmetria tra la fragilità della leva centralizzata e la robustezza dimostrata dall’infrastruttura DeFi sotto stress estremo. La piattaforma di perpetuals Hyperliquid ha gestito volumi e liquidazioni record mantenendo operatività, con migliaia di wallet colpiti ma senza downtime critico, mentre i meccanismi di auto-deleveraging e vault hanno funzionato come valvole di sicurezza di ultima istanza. Anche i protocolli di lending come Aave hanno attraversato il vortex con performance operative solide, liquidando collaterali in modo deterministico e senza intervento umano, un segnale di maturazione che in altre ere di congestione on-chain sarebbe stato impensabile.
Resta l’area grigia delle cifre definitive e delle responsabilità: diversi desk suggeriscono che i 20 miliardi siano una base e non un tetto, dato che alcuni exchange riportano solo una frazione degli ordini di liquidazione per secondo, rendendo opaca la reale estensione del domino. È plausibile che posizioni di attori istituzionali o market maker abbiano agito da amplificatori in un mercato a liquidità relativa, una combinazione che trasforma un trigger macro in una frana microstrutturale, soprattutto quando gli spread si allargano e i funding diventano pro-ciclici. Per gli operatori che usano margine incrociato, il conto è stato salato: le garanzie spot impegnate a supporto di leva sui perp si sono volatilizzate insieme alle posizioni, ricordando che il rischio di coda non fa sconti nemmeno agli asset principali come Bitcoin e Ethereum.
Se c’è una lezione, è che il mercato crypto rimane un ecosistema ad alta frequenza emotiva e meccanica, dove una frase di politica commerciale può muovere più leva di mille whitepaper, ma dove la DeFi ha iniziato a comportarsi come infrastruttura affidabile anche quando il mare è forza 9: e in quel frastuono, chi sa nuotare controcorrente non cerca il bottom, lo costruisce.